

Akulaku PayLater di Toko
oleh PT. AKULAKU FINANCE INDONESIA
3,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 3,5
- Harga
- Free
- Unduh
- 500.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
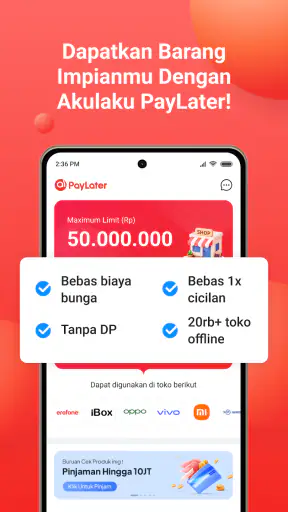
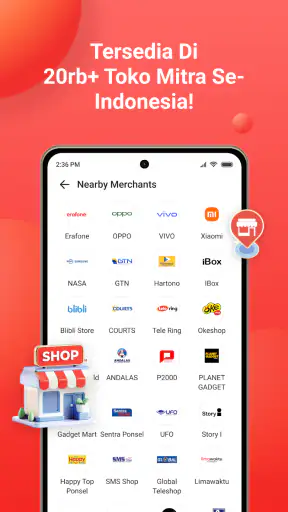
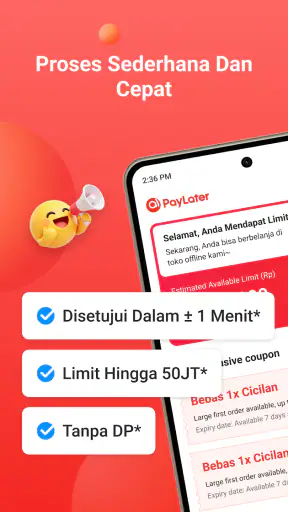
 Analisis oleh Getfullapps
Saya melihat Akulaku PayLater di Toko sebagai aplikasi keuangan untuk membagi pembayaran pembelian di merchant yang mendukungnya. Bagi saya, kegunaannya paling jelas saat barang memang dibutuhkan sekarang, tetapi membayar seluruh harganya sekaligus akan membuat anggaran hari itu terlalu ketat. Aplikasi ini gratis, dikembangkan oleh PT. AKULAKU FINANCE INDONESIA, dan memiliki rating usia 3+.
Koneksi menentukan kelancaran transaksi
Karena pilihan cicilan digunakan dalam alur belanja, koneksi internet berperan sejak saya mencari merchant hingga menyelesaikan pembayaran. Saya akan memastikan jaringan cukup stabil sebelum mulai, terutama jika sedang terburu-buru di kasir. Bila halaman merchant atau ringkasan transaksi belum terbuka sempurna, lebih baik berhenti sejenak daripada menekan konfirmasi berdasarkan informasi yang belum selesai dimuat.
Dalam pengalaman seperti ini, koneksi bukan sekadar soal cepat atau lambat. Hal yang penting adalah memastikan informasi transaksi tampil lengkap sebelum keputusan dibuat. Saya memeriksa nama barang, jumlah pesanan, dan rincian pembayaran ketika semuanya sudah muncul. Jika menggunakan jaringan publik, saya juga lebih berhati-hati saat membuka akun keuangan dan tidak meninggalkan layar transaksi dalam keadaan terbuka.
Fokus utama: cicilan langsung saat berbelanja
Kemampuan utama Akulaku PayLater di Toko adalah menyediakan pilihan cicilan ketika pengguna melakukan pembelian di merchant yang tersedia. Bagi saya, ini menjawab masalah praktis yang sering muncul: barang dibutuhkan dalam waktu dekat, tetapi arus kas belum cocok dengan harga penuh barang tersebut.
Contohnya, bayangkan saya perlu membeli perlengkapan rumah tangga yang tidak bisa ditunda sampai bulan berikutnya. Dengan metode pembayaran biasa, saya harus membayar seluruh nominal sekaligus. Dengan PayLater, saya dapat mempertimbangkan pembayaran bertahap apabila pilihan itu muncul di toko dan saya memenuhi ketentuan transaksi yang berlaku. Perbedaannya bukan hanya pada jumlah uang yang keluar hari itu, tetapi juga pada cara pengeluaran tersebut masuk ke rencana bulanan saya.
Di sinilah saya menyarankan pengguna membedakan antara “mampu membeli” dan “mampu mencicil”. Mampu membeli berarti dana tersedia sekarang. Mampu mencicil berarti saya sanggup menjaga pembayaran sesuai jadwal setelah transaksi selesai. Dua hal ini tidak selalu sama. Aplikasi dapat membuat proses pembayaran lebih mudah, tetapi keputusan finansial tetap berada di tangan pengguna.
Akulaku PayLater di Toko berada dalam kategori keuangan, bukan sekadar alat promosi merchant. Oleh sebab itu, saya menggunakannya dengan pola pikir seperti mengelola kewajiban, bukan seperti mendapatkan potongan harga. Barang yang dibeli tetap memiliki biaya, dan cicilan hanya mengubah waktu pembayarannya.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Alur penggunaan yang terasa paling masuk akal
Dalam penggunaan sehari-hari, saya akan memulai dari kebutuhan barang, bukan dari keinginan mencari limit untuk dibelanjakan. Setelah menemukan merchant yang mendukung pembayaran tersebut, saya memeriksa apakah opsi cicilan tersedia pada tahap pembayaran. Bagian ini penting karena ketersediaan pilihan dapat bergantung pada merchant dan transaksi yang dilakukan.
Sebelum menyelesaikan pembelian, saya membaca rincian pembayaran dengan pelan. Saya ingin mengetahui jumlah yang perlu dibayar pada awal transaksi, jadwal pembayaran berikutnya, serta total kewajiban yang terbentuk. Saya juga memastikan nama barang, jumlah pesanan, dan merchant sudah benar. Langkah kecil ini membantu mencegah kesalahan yang biasanya baru terasa setelah transaksi selesai.
Jika semua sudah sesuai, barulah saya melanjutkan proses sesuai instruksi di aplikasi. Saya tidak menganggap tombol konfirmasi sebagai formalitas. Bagi saya, itu adalah titik ketika pembelian berubah menjadi kewajiban pembayaran yang harus dicatat. Saya biasanya langsung menyimpan catatan tanggal jatuh tempo di pengingat ponsel agar tidak hanya mengandalkan ingatan.
Tips yang menurut saya cukup berguna adalah membuat ruang khusus dalam anggaran bulanan untuk cicilan. Jangan mencampurnya begitu saja dengan uang belanja harian. Dengan begitu, saya bisa melihat apakah pembayaran tersebut masih aman ketika ada kebutuhan lain seperti transportasi, tagihan, atau pengeluaran mendadak.
Yang perlu diperhatikan ketika opsi cicilan muncul
Keunggulan alur seperti ini adalah keputusan pembayaran hadir dekat dengan keputusan pembelian. Kekurangannya, keduanya juga bisa terjadi terlalu cepat. Saat melihat barang yang diinginkan dan opsi cicilan yang terasa ringan, pengguna mungkin hanya memperhatikan nominal per periode tanpa menghitung total kewajiban.
Saya menyarankan membandingkan dua angka: total pembayaran melalui cicilan dan harga jika dibayar langsung. Selisihnya perlu dipahami sebelum transaksi diteruskan. Saya juga akan bertanya kepada diri sendiri apakah barang itu benar-benar dibutuhkan, apakah penggunaannya lebih lama daripada masa cicilan, dan apakah saya masih sanggup membayar jika pendapatan bulan depan berkurang.
Hal lain yang sering terlewat adalah menilai waktu pembayaran, bukan hanya nominalnya. Cicilan kecil yang jatuh tempo berdekatan dengan kewajiban lain tetap dapat mengganggu arus kas. Karena itu, saya lebih nyaman menggunakan PayLater untuk pembelian yang sudah direncanakan, bukan untuk pembelian spontan yang muncul karena proses checkout terasa mudah.
Menggunakan aplikasi di tengah aktivitas harian
Untuk belanja di luar rumah, saya lebih suka menyiapkan keputusan sebelum tiba di kasir: tahu barang yang dicari, menetapkan batas anggaran, lalu memeriksa metode pembayaran ketika tidak sedang dikejar antrean. Cara ini memberi waktu untuk membaca rincian tanpa tekanan. Jika jaringan di toko kurang stabil, saya tidak akan buru-buru mengulang konfirmasi; saya akan mengecek dahulu apakah transaksi sudah tercatat atau masih menunggu proses.
Di rumah, koneksi yang lebih nyaman bisa membantu saya meninjau pesanan dengan tenang, tetapi tetap bukan alasan untuk menganggap proses selesai sebelum ada keterangan yang jelas. Saya menyimpan catatan transaksi dan tanggal pembayaran di tempat yang mudah ditemukan. Kebiasaan sederhana ini berguna ketika beberapa pengeluaran jatuh pada waktu berdekatan, dan lebih dapat diandalkan daripada mencoba mengingat semuanya setelah sibuk bekerja.
Pengalaman praktis dalam situasi sehari-hari
Skenario paling cocok menurut saya adalah pembelian barang yang memang diperlukan, memiliki kegunaan jelas, dan bisa dimasukkan ke anggaran beberapa periode ke depan. Misalnya, saya membutuhkan perangkat pendukung kerja dari merchant yang menyediakan opsi ini. Barang tersebut membantu aktivitas harian, sementara membayar penuh pada hari itu akan membuat saldo terlalu ketat.
Dalam situasi seperti itu, cicilan dapat memberi ruang bernapas. Saya tetap mendapatkan barang yang dibutuhkan, tetapi tidak menghabiskan seluruh dana sekaligus. Manfaatnya bukan berarti barang menjadi lebih murah. Manfaatnya adalah pengaturan waktu pembayaran menjadi lebih sesuai dengan kondisi keuangan saya.
Saya tidak akan menggunakan skenario yang sama untuk barang yang cepat habis, pembelian impulsif, atau sesuatu yang nilainya sulit dipertahankan. Membayar cicilan untuk kebutuhan sesaat dapat membuat kewajiban bertahan lebih lama daripada manfaat barangnya. Ini salah satu batas penting yang sebaiknya dipahami sebelum menggunakan layanan seperti ini.
Untuk pengguna yang mengelola pengeluaran keluarga, aplikasi ini juga dapat membantu jika pembelian sudah disepakati dan sumber pembayarannya jelas. Tetapi saya tetap menyarankan agar satu orang bertanggung jawab mencatat jadwal pembayaran. Kesalahan komunikasi kecil, seperti mengira orang lain sudah membayar, dapat menimbulkan masalah yang sebenarnya bisa dicegah.
Perbandingan dengan pembayaran langsung dan pinjaman tunai
Dibandingkan pembayaran langsung, PayLater menawarkan fleksibilitas arus kas. Pembayaran langsung lebih sederhana karena kewajiban selesai saat transaksi, tidak ada jadwal lanjutan yang perlu dipantau, dan total pengeluaran lebih mudah dilihat. Jika dana saya cukup dan pembelian memang penting, saya biasanya lebih menyukai cara langsung karena risikonya lebih rendah dari sisi pengelolaan.
Dibandingkan pinjaman tunai, cicilan di merchant terasa lebih terarah karena berkaitan dengan pembelian tertentu. Saya tidak menerima dana bebas untuk digunakan ke berbagai keperluan. Bagi sebagian pengguna, batasan ini justru membantu menjaga tujuan penggunaan. Namun, pinjaman tunai mungkin terasa lebih sesuai bagi orang yang membutuhkan fleksibilitas untuk kebutuhan yang tidak berupa transaksi merchant.
Dibandingkan kartu kredit, pengalaman PayLater dapat terasa lebih mudah bagi pengguna yang tidak ingin membawa kartu fisik atau mengelola banyak fasilitas pembayaran. Di sisi lain, kartu kredit biasanya sudah menyatu dengan kebiasaan pembayaran sebagian pengguna, terutama mereka yang memahami tanggal tagihan dan cara mengatur limit. Jadi, pilihan terbaik bergantung pada alat yang sudah dikuasai, bukan pada anggapan bahwa satu metode selalu unggul.
Dengan kata lain, aplikasi ini paling kuat ketika masalah saya adalah waktu pembayaran untuk sebuah pembelian, bukan ketika saya sedang mencari uang tambahan tanpa tujuan yang jelas. Perbedaan ini sangat menentukan apakah pemakaiannya terasa membantu atau justru menambah beban.
Detail aplikasi dan kesan penggunaan
Akulaku PayLater di Toko memiliki rating rata-rata 3,5 dari sekitar 1,2 ribu penilaian, dengan lebih dari 700 ulasan. Angka tersebut memberi gambaran bahwa pengalaman pengguna tidak sepenuhnya seragam. Saya memaknainya sebagai alasan untuk membaca rincian transaksi dan memahami alurnya sendiri, bukan hanya mengandalkan kesan umum dari pengguna lain.
Aplikasi ini telah digunakan lebih dari 500 ribu kali. Bagi saya, jumlah tersebut menunjukkan bahwa konsep pembayaran cicilan di merchant memang memiliki daya tarik nyata. Meski begitu, popularitas tidak otomatis berarti semua orang akan cocok. Kecocokan tetap bergantung pada kebiasaan belanja, kemampuan mencatat kewajiban, dan ketersediaan merchant yang relevan bagi masing-masing pengguna.
Versi yang tercantum adalah 2.0.51 dan aplikasi dapat digunakan pada perangkat dengan Android 5.0 atau yang lebih baru. Informasi ini berguna sebelum memasang aplikasi, terutama bagi pengguna yang masih memakai perangkat lama. Harganya gratis, tetapi gratis dipasang tidak berarti transaksi cicilan bebas biaya atau bebas kewajiban; rincian pembayaran tetap harus diperiksa pada saat penggunaan.
Saya menyukai pendekatan yang langsung menghubungkan aplikasi ke kebutuhan belanja, tetapi saya juga melihat potensi friksi pada tahap pemahaman. Pengguna yang terbiasa membaca ringkasan tanpa membuka rincian bisa saja melewatkan informasi penting. Karena itu, pengalaman yang baik membutuhkan sedikit disiplin: baca seluruh ringkasan, catat jadwal, dan jangan menganggap nominal per periode sebagai satu-satunya biaya yang perlu dipertimbangkan.
Jika koneksi terputus atau proses terasa tertahan
Gangguan jaringan di tengah checkout dapat membuat pengguna ragu apakah pesanan sudah berjalan. Saran saya, jangan langsung menekan tombol berulang kali. Beri proses waktu, lalu periksa status transaksi dan riwayat yang tersedia sebelum mencoba lagi. Pengulangan tanpa memeriksa status berisiko membuat kebingungan, terutama ketika halaman sebelumnya belum sempat menampilkan hasil.
Jika informasi belum jelas, saya akan menunda pembelian sampai bisa memastikan keadaan transaksi. Saya juga mencatat waktu dan rincian pesanan agar mudah menjelaskan masalah bila perlu mencari bantuan melalui kanal resmi aplikasi. Ini bukan langkah yang rumit, tetapi mengurangi kemungkinan mengandalkan ingatan ketika ada beberapa transaksi atau jaringan sempat terputus.
Untuk menghemat data, saya menyiapkan barang dan anggaran terlebih dahulu, lalu membuka aplikasi ketika memang siap bertransaksi. Saya tidak menjelajah banyak merchant hanya untuk melihat-lihat opsi cicilan. Kebiasaan itu membantu menjaga fokus pada kebutuhan, sekaligus membatasi sesi penggunaan jaringan tanpa membuat saya tergesa menyetujui pembelian.
Trade-off yang terasa setelah keputusan dibuat
Keuntungan terbesar adalah fleksibilitas. Saya dapat menjaga sebagian dana untuk kebutuhan lain, terutama ketika pembelian memang penting dan pemasukan berikutnya cukup dapat diperkirakan. Kemudahan ini juga membuat proses belanja terasa lebih terencana jika saya sudah menyiapkan anggaran sebelumnya.
Trade-off-nya adalah beban mental dan administratif. Setiap cicilan menciptakan satu hal lagi yang perlu dipantau. Jika saya memakai beberapa layanan pembayaran sekaligus, jadwalnya bisa bertumpuk dan sulit dilihat secara keseluruhan. Dalam kondisi seperti itu, pembayaran langsung atau menunda pembelian mungkin menjadi pilihan yang lebih sehat.
Risiko lainnya adalah pembelian berulang. Satu transaksi mungkin terlihat aman, tetapi beberapa transaksi kecil dapat menghasilkan kewajiban bulanan yang besar. Saya menghindari menilai kemampuan berdasarkan satu cicilan saja. Saya menjumlahkan seluruh pembayaran rutin, lalu melihat sisa dana setelah kebutuhan pokok dan tabungan.
Saya juga tidak menganggap PayLater cocok untuk menutup kekurangan anggaran yang terus-menerus. Jika setiap bulan saya perlu mencicil kebutuhan dasar karena pendapatan tidak mencukupi, masalah utamanya bukan metode pembayaran. Dalam keadaan tersebut, menambah transaksi baru justru dapat mempersempit pilihan keuangan pada bulan berikutnya.
Siapa yang paling mendapatkan manfaat
Menurut pengalaman saya, pengguna yang paling diuntungkan adalah orang yang memiliki pemasukan relatif teratur, mampu membuat anggaran, dan membeli barang yang jelas manfaatnya. Mereka dapat memakai cicilan untuk mengatur waktu pembayaran tanpa kehilangan kendali atas total pengeluaran.
Aplikasi ini juga menarik bagi pengguna yang sering berbelanja di merchant yang mendukungnya dan ingin memiliki opsi selain pembayaran langsung. Nilainya akan lebih terasa jika merchant tersebut memang menjadi tempat belanja yang biasa digunakan, bukan hanya dipilih karena tersedia pilihan cicilan.
Sebaliknya, saya menyarankan pengguna dengan pendapatan tidak menentu untuk lebih berhati-hati. Bukan berarti mereka otomatis tidak boleh memakai aplikasi ini, tetapi jadwal pembayaran harus dibandingkan dengan skenario pendapatan terendah, bukan bulan terbaik. Jika pembayaran hanya aman ketika semua berjalan sempurna, risikonya terlalu tinggi bagi saya.
Pengguna yang mudah tergoda promosi atau sering membeli barang di luar rencana juga mungkin lebih cocok menggunakan pembayaran langsung. Menghilangkan jeda antara keinginan dan pembayaran dapat membuat keputusan terasa ringan, padahal kewajibannya tetap berjalan setelah barang diterima.
Kesimpulan pribadi setelah menilai kegunaannya
Akulaku PayLater di Toko menawarkan manfaat yang spesifik dan mudah dipahami: membantu mengubah pembayaran penuh di merchant pilihan menjadi pembayaran cicilan. Saya menilai kemampuan ini berguna ketika pembelian sudah direncanakan, barangnya benar-benar diperlukan, dan anggaran untuk periode berikutnya sudah dihitung dengan realistis.
Saya tidak akan merekomendasikannya sebagai alasan untuk berbelanja lebih banyak. Saya justru melihatnya sebagai alat pengaturan arus kas yang perlu digunakan dengan batas yang jelas. Baca rincian sebelum menyetujui transaksi, bandingkan total kewajiban dengan pembayaran langsung, catat jadwal, dan hitung semua cicilan yang sudah berjalan.
Dengan rating rata-rata 3,5 dan basis penggunaan lebih dari 500 ribu pemasangan, aplikasi ini tampak cukup dikenal, tetapi penilaian pengguna juga menunjukkan bahwa pengalaman bisa berbeda. Bagi saya, hasil akhirnya sangat dipengaruhi oleh merchant, transaksi, kebiasaan mencatat, dan kemampuan membayar tepat waktu.
Rekomendasi saya sederhana: gunakan hanya ketika cicilan membantu rencana yang sudah ada, bukan ketika cicilan menjadi alasan untuk membuat rencana baru. Jika Anda membutuhkan fleksibilitas pembayaran untuk pembelian yang penting dan dapat dihitung, aplikasi gratis dari PT. AKULAKU FINANCE INDONESIA ini layak dipertimbangkan. Jika Anda ingin menghindari kewajiban berulang atau belum memiliki anggaran yang stabil, pembayaran langsung atau menunda pembelian kemungkinan menjadi pilihan yang lebih aman.
Kelebihan
- Bisa membantu membagi pembayaran belanja menjadi beberapa cicilan.
- Proses pengajuan dan transaksi dilakukan langsung melalui aplikasi.
- Menawarkan berbagai pilihan tenor sesuai kebutuhan pengguna.
- Riwayat pembayaran dan tagihan dapat dipantau dengan mudah.
- Cocok untuk pembelian mendesak saat dana tunai belum tersedia.
Kekurangan
- Bunga, biaya layanan, atau denda dapat meningkatkan total pembayaran.
- Tidak semua toko atau produk mendukung pembayaran Akulaku PayLater.
- Keterlambatan pembayaran bisa berdampak pada riwayat kredit pengguna.
- Pengguna perlu memenuhi syarat verifikasi dan batas kredit tertentu.
- Mudah mendorong belanja berlebihan jika tidak mengatur anggaran dengan baik.
FAQ untuk Akulaku PayLater di Toko
Apa itu Akulaku PayLater di Toko dan bagaimana cara kerjanya?
Akulaku PayLater di Toko adalah layanan pembayaran cicilan yang memungkinkan pengguna berbelanja di merchant tertentu tanpa harus membayar seluruh harga barang secara langsung. Saat checkout, pilih Akulaku sebagai metode pembayaran, tentukan tenor yang tersedia, lalu ikuti proses verifikasi. Jika transaksi disetujui, pembayaran dilakukan sesuai jadwal cicilan dan ketentuan yang ditampilkan di aplikasi.
Siapa saja yang dapat menggunakan Akulaku PayLater di Toko?
Layanan ini umumnya hanya dapat digunakan oleh pengguna Akulaku yang telah memiliki akun aktif, menyelesaikan verifikasi identitas, dan memperoleh limit PayLater. Persetujuan tidak otomatis diberikan kepada semua pengguna karena dipengaruhi oleh hasil penilaian kredit, riwayat pembayaran, data akun, serta kebijakan yang berlaku. Pastikan informasi pribadi selalu benar dan akun tidak sedang dibatasi.
Apakah penggunaan Akulaku PayLater di Toko dikenakan bunga, biaya, atau uang muka?
Biaya yang dikenakan dapat berbeda berdasarkan merchant, harga barang, tenor cicilan, promo, dan hasil penilaian akun. Sebelum menyetujui transaksi, periksa rincian pembayaran yang mencakup uang muka jika ada, biaya layanan, bunga, total tagihan, serta tanggal jatuh tempo. Jangan hanya melihat nominal cicilan bulanan, karena total pembayaran akhir bisa lebih besar daripada harga tunai.
Bagaimana cara membayar cicilan Akulaku PayLater di Toko dan apa yang terjadi jika terlambat?
Cicilan dapat dibayar melalui metode pembayaran yang tersedia di aplikasi Akulaku, seperti transfer bank, virtual account, atau pilihan lain yang ditampilkan pada akun. Bayarlah sebelum tanggal jatuh tempo dan simpan bukti transaksi. Keterlambatan berpotensi menimbulkan biaya tambahan, memengaruhi limit, membatasi penggunaan layanan, dan berdampak pada penilaian kredit sesuai ketentuan Akulaku.
Apakah transaksi Akulaku PayLater di Toko bisa dibatalkan, dikembalikan, atau digunakan di semua merchant?
Akulaku PayLater di Toko tidak selalu tersedia di semua merchant atau untuk setiap jenis produk. Ketersediaannya bergantung pada kerja sama merchant, lokasi, nominal transaksi, dan kelayakan akun. Pembatalan atau pengembalian barang juga mengikuti kebijakan merchant serta ketentuan Akulaku. Sebelum membayar, pastikan detail pesanan, garansi, prosedur retur, dan konsekuensi terhadap cicilan sudah dipahami.

Akulaku PayLater di Toko
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui afi-app@akulaku.com, kunjungi https://akulakufinance.co.id, atau baca https://www.akulaku.com/artikel/kebijakan-privasi-4/ mereka.










